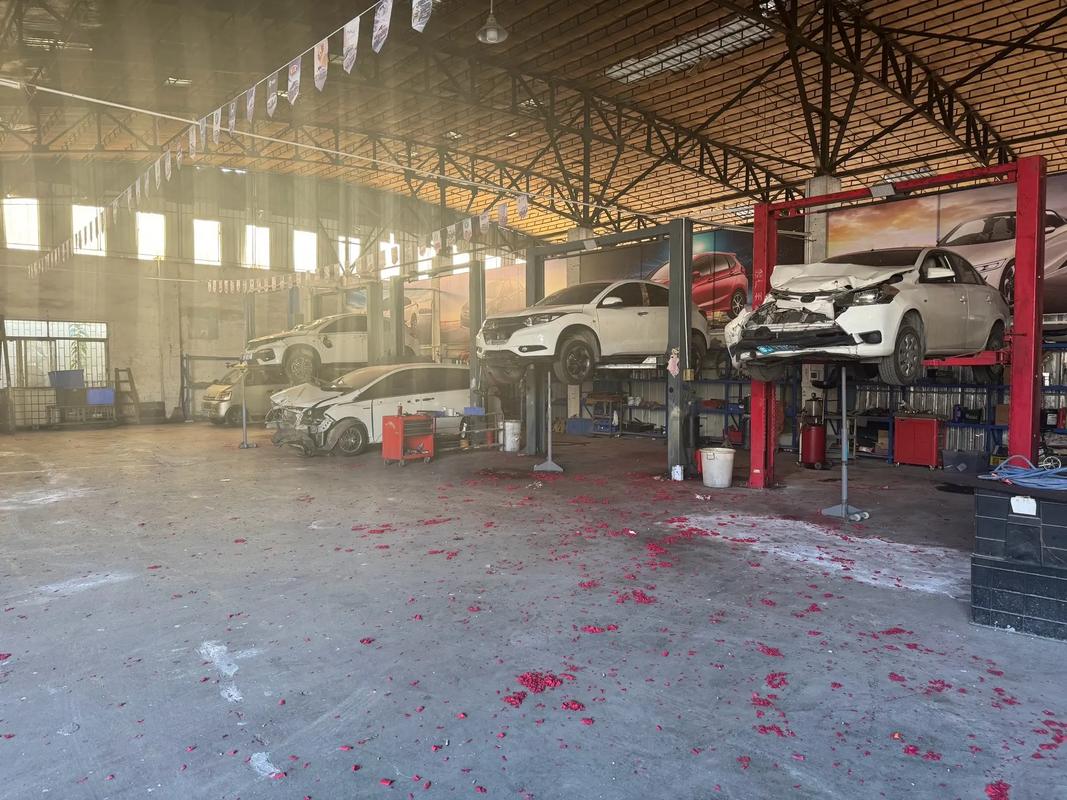
汽车后市场需要汽车维修业的融合发展
随着中国汽车保有量突破3亿辆,汽车后市场已成为一个万亿级的庞大产业。作为后市场核心支柱的汽车维修业,却长期面临“散、乱、小、弱”的困境。在新能源、智能化、数字化浪潮的冲击下,单打独斗的传统维修模式已难以为继。汽车后市场的迫切需要汽车维修业走向融合发展。
一、汽车维修业的现状:分散与割裂
当前,我国汽车维修业呈现明显的“碎片化”特征:
- 主体多元,标准缺失:4S店、连锁维修品牌、独立修理厂、路边快修店并存。技术标准、配件来源、服务价格、质量保障各行其是,车主难以辨别优劣。
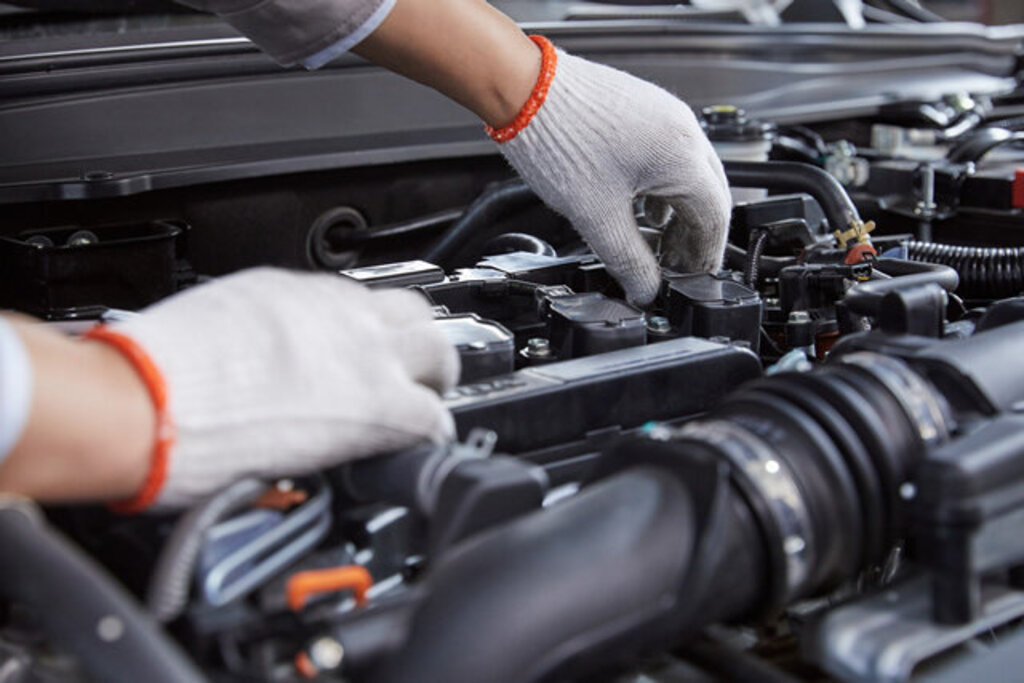
- 技术壁垒加剧:新能源汽车的三电系统、智能驾驶传感器、车载软件等维修需要专业设备与授权,传统机械维修技师范畴难以覆盖,导致大量独立门店被排除在新业务之外。
- 数据孤岛严重:整车厂、保险公司、维修企业、配件供应商之间的数据互不联通。一辆车的维修历史、故障码、配件适配信息无法跨平台共享,效率低下且易滋生欺诈。
这种割裂状态,不仅推高了社会维修成本,也阻碍了后市场整体的规模化、标准化进程。
二、融合发展的三个核心方向
汽车维修业的融合发展,不是简单的兼并或连锁,而是在技术、模式、生态三个层面实现深度重构。
- 技术融合:燃油车与新能源车维修能力的一体化
传统维修企业必须主动拥抱电动化与智能化。一方面,引入高压电安全操作、电池健康检测、电控系统诊断等新能源维修设备与培训体系;另一方面,推动机械维修与电子诊断、软件刷写、远程升级等技能融合。例如,博世、大陆等零部件巨头已推出“燃油+电动”双模维修站方案,帮助独立门店平稳过渡。
- 模式融合:线上平台与线下服务的全链条打通
“线上预约+线下服务+配件直供+保险理赔”的一体化模式正在兴起。途虎养车、天猫养车、京东养车等平台通过数字化手段,将车主流量、维修订单、配件仓配、技术支持整合到统一系统中。维修门店不再是被动的施工方,而是服务网络中的履约节点——既能获得稳定客源,又能借助平台数据优化库存与排程。保险公司定损、配件溯源、维修质量评价也可以在同一闭环内完成。
- 生态融合:跨行业协同构建后市场共同体
汽车维修业不能闭门造车。它与整车厂、零部件商、保险公司、二手车平台、出行公司存在天然的利益交汇。融合发展意味着:
- 车企开放维修技术信息与诊断接口(在合规前提下),让独立维修店能获得原厂级支持;
- 保险公司与维修网络建立“认证直赔”机制,减少中间摩擦;
- 二手车平台将维修记录区块链化,让车况透明,提升后市场信任。
简言之,维修业要从“孤岛”变成“连接器”,把后市场的各个主体串联成价值网络。
三、融合发展的现实路径与政策支撑
实现融合并非一蹴而就,需要多方发力:
- 建立行业共用技术标准与数据规范,推动维修配件统一编码、故障诊断接口通用化。
- 培育区域性维修联盟或连锁品牌,以小联合带动大融合,提高议价能力与抗风险能力。
- 加强职业教育与技能认证,形成“学校—企业—协会”联动的培训体系,培养跨学科的复合型维修技师。
- 政策层面应鼓励维修信息公开、破除技术垄断,同时给予新能源维修技能培训补贴,降低中小门店转型成本。
四、
汽车后市场不是简单的“修车生意”,而是涵盖服务、金融、数据、制造的生态体系。汽车维修业作为直接触达车主的最后一环,其融合发展程度决定了整个后市场的效率和品质。谁能率先打破边界、实现技术、模式与生态的三重融合,谁就能在万亿级市场中占据制定标准的制高点。融合不是选择题,而是必答题——汽车维修业唯有主动融入,才能带动后市场从碎片化走向集约化,从价格战走向价值战。
如若转载,请注明出处:http://www.f-esauto.com/product/57.html
更新时间:2026-10-21 18:25:33